Reforma Tributária: o que muda em 2027 e o que fazer ainda em 2026
Em 2027 a CBS entra para valer e o PIS e a Cofins deixam de existir. Veja o que muda para a sua empresa e o que dá para organizar antes da virada.
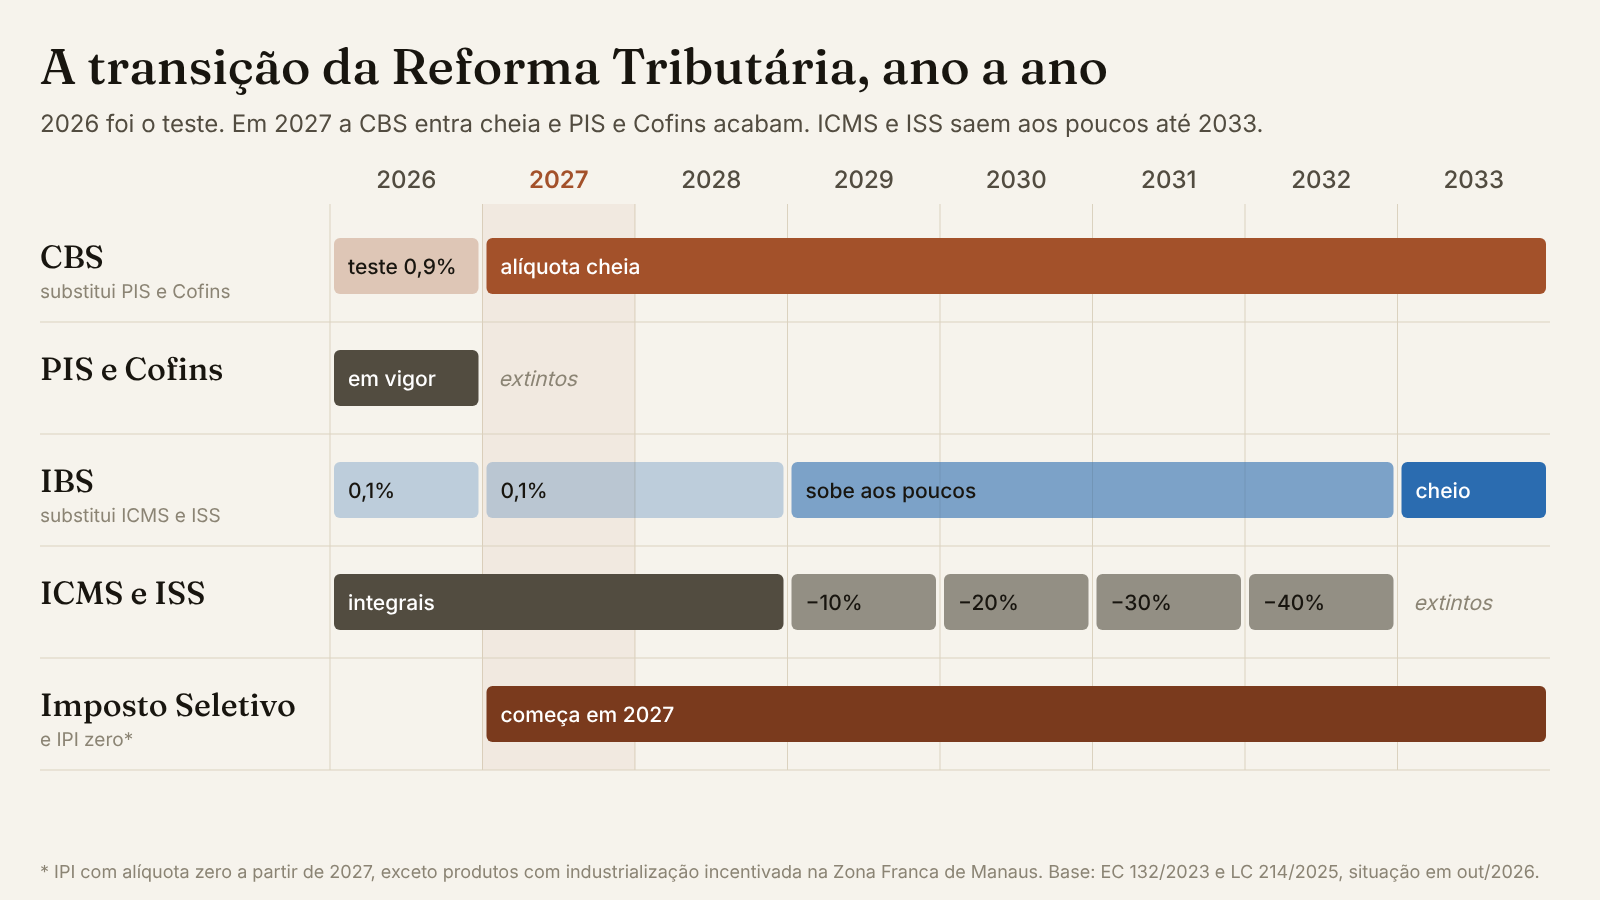
2026 foi o ano de teste da Reforma Tributária. As notas fiscais passaram a destacar a CBS e o IBS com alíquotas simbólicas, mais para treinar sistemas do que para arrecadar. Em 2027 o jogo muda: a transição deixa de ser ensaio e passa a mexer no preço, no caixa e na margem.
O que muda em 2027
- A CBS entra em vigor de forma plena. É a contribuição federal que substitui o PIS e a Cofins.
- PIS e Cofins deixam de existir. Junto com eles, vão embora regras que muita empresa conhece de cor, como o regime monofásico e boa parte dos benefícios setoriais desses tributos.
- O IPI passa a ter alíquota zero para a maioria dos produtos, com exceções ligadas à Zona Franca de Manaus.
- Começa o Imposto Seletivo, que incide sobre produtos considerados prejudiciais à saúde ou ao meio ambiente, como bebidas alcoólicas, açucaradas e cigarros.
O ICMS e o ISS continuam em 2027. A troca deles pelo IBS acontece aos poucos, entre 2029 e 2032, e os dois deixam de existir em 2033. Ou seja: por alguns anos a sua empresa vai conviver com o sistema antigo e o novo ao mesmo tempo.
Por que isso importa para o seu caixa
A lógica da CBS é a do crédito amplo: o imposto pago nas compras da empresa pode ser abatido do imposto devido nas vendas. Na prática, quem compra de fornecedores que geram crédito tende a ficar em posição melhor do que quem compra de quem não gera.
Isso muda conversas que pareciam resolvidas:
- Preço: o imposto passa a ser calculado "por fora", e a forma de compor o preço de venda muda.
- Fornecedores: dois fornecedores com o mesmo preço podem ter custo final diferente para você, por causa do crédito.
- Contratos longos: contratos de fornecimento ou de serviço assinados agora vão atravessar a transição. Vale ter uma cláusula sobre como os preços se ajustam à mudança dos tributos.
E quem está no Simples Nacional?
O Simples continua existindo. A novidade é que, a partir de 2027, a empresa do Simples poderá escolher recolher a CBS e o IBS fora do DAS, pelo regime regular. Isso pode fazer sentido para quem vende para outras empresas, porque permite que o cliente aproveite um crédito maior. Para quem vende ao consumidor final, permanecer no modelo atual tende a ser mais simples.
Não existe resposta pronta: a escolha depende de quem é o seu cliente, da sua margem e do seu volume de compras.
O que fazer ainda em 2026
- Revise o cadastro de produtos e serviços. NCM e códigos de serviço corretos são a base para aplicar as alíquotas certas, inclusive as reduzidas.
- Converse com o seu fornecedor de sistema (ERP ou emissor de notas). Ele precisa estar pronto para destacar a CBS e calcular créditos em 2027.
- Mapeie seus principais fornecedores e quais deles vão gerar crédito.
- Simule o preço de venda dos seus produtos ou serviços mais importantes no novo modelo.
- Revise os contratos longos com clientes e fornecedores.
A Reforma não é um evento de um dia. É uma transição de sete anos, e quem se antecipa decide com mais calma. Se quiser entender o impacto no seu negócio, a equipe FMC360 pode fazer essa leitura com os seus números.
Conteúdo informativo, atualizado em outubro de 2026. As regras da Reforma ainda recebem regulamentação; confirme a aplicação ao seu caso antes de decidir.